豪雨で「冠水したクルマ」の修理に保険は使える? 使うと「等級」はどうなるの? 来年は保険料大幅アップ!? しかもケースによっては「補償されない」ことも 注意点は?
記録的な豪雨でクルマが水に浸かってしまうケースが相次いでいます。冠水したクルマの修理に、自動車保険は使えるのでしょうか。
修理に自動車保険は使える?
2026年8月13日から14日に千葉県で甚大な被害が出た「令和8年8月千葉豪雨」や、同月27日から北陸地方を中心に大雨をもたらした豪雨、そして9月8日に愛知県や三重県で記録的な大雨となった豪雨など、ことしは豪雨災害が多発しています。
そして各地の記録的な豪雨で、クルマが水に浸かってしまうケースも相次いでいます。冠水したクルマの修理には、自動車保険は使えるのでしょうか。
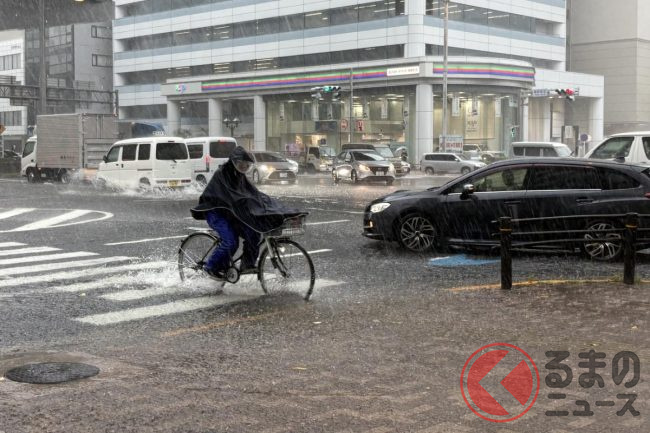
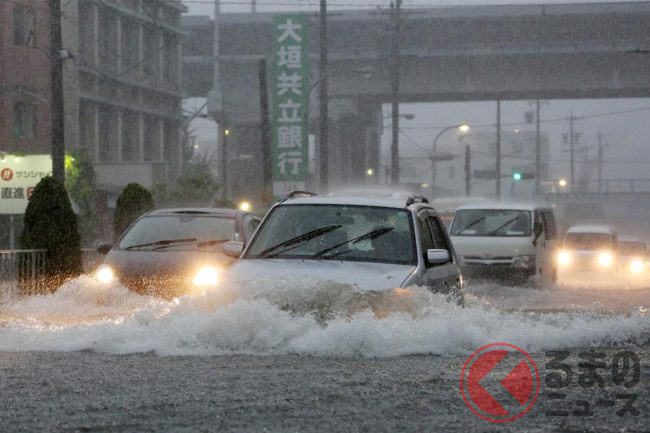
集中豪雨によってアンダーパスや低地の道路が短時間で冠水し、走行中のクルマが立ち往生する被害が各地で相次いでいます。
冠水路で発生する立ち往生や故障は、見た目からは予測しにくいところに厄介さがあります。
JAF(日本自動車連盟)が2024年に実施した冠水路走行テストでは、水深30cmを時速30kmで通過した3台とも走り切ることはできたものの、車体下部のアンダーカバーやホイールカバーが外れ、ボンネット内部や車内にまで水が浸入していました。
そして水深60cmになると、ガソリン車は走り切れずに途中で停止し、車内に大量の水が浸入する結果となっています。
つまり、自力で冠水路を抜けられたとしても、クルマはすでに損害を受けている可能性があるということです。同テストでは、走り切れたケースでも警告灯が点灯したり、エンジンに空気を送る経路であるエアクリーナーが濡れていたりする状態が確認されています。
そして、この「見えない損害」は、水が引いたあとの対応次第でさらに広がります。
国土交通省は、水に浸かった車両について「外観上問題がなさそうな状態でも、感電事故や、電気系統のショート等による車両火災が発生するおそれがある」として、自分でエンジンをかけないよう呼びかけています。
クルマを使用したい場合は販売店や整備工場に相談すること、特にハイブリッド車(HEV)や電気自動車(BEV)は高電圧のバッテリーを搭載しているため、むやみに触らないことも求めています。
エンジンが無事かどうかを確かめようと始動した結果、かえって損害を広げてしまう事態につながることもあります。まずは動かさず、専門家に見てもらうことが、修理費を抑えるうえでも大切な判断です。

では、こうして水に浸かってしまったクルマの修理費は、自動車保険でまかなうことができるのでしょうか。
自分のクルマ自体が受けた損害を補償するのは、任意加入の自動車保険に付帯する「車両保険」です。加入が義務づけられている「自賠責保険」は、対人事故の賠償を目的としているため、自分のクルマの修理費は対象になりません。
車両保険には主に「一般型」と「エコノミー型(車対車+A)」の2種類がありますが、台風や豪雨による水没は、どちらのタイプでも補償の対象となるのが一般的です。
車両保険は、台風・洪水・高潮といった自然災害による損害を補償の対象とします。エコノミー型で補償から外れるのは、電柱への衝突などの単独事故や当て逃げといった類型で、自然災害はそこに含まれていません。
ただし、契約している保険会社や商品によって条件が異なる可能性もあるため、最終的な可否は契約内容の確認が必要です。
一方、注意したいのが地震・噴火・津波による損害です。
豪雨や台風による水没とは異なり、地震や噴火、これらに伴う津波によってクルマが被害を受けた場合は、通常の車両保険では補償されません。同じ「水に浸かる」被害でも、原因が気象によるものか地震によるものかで扱いが分かれます。
地震などに備えるには、「地震・噴火・津波危険車両全損時一時金特約」といった特約を別途セットしておくことが必要です。
また、損害保険とはあくまで「偶然の事故」による損害を補償するためのものです。契約者や運転者に、故意や重大な過失があったと判断される場合は補償の対象外となります。
たとえば、水害に遭うと予想できる状況で、あえて運転を続けた場合や、壊れるとわかっていながら冠水した道路に突っ込んだ場合などです。
どこからが重大な過失にあたるのかは実際の状況をもとに個別に判断されるため、心当たりがある場合も自己判断せず、まずは保険会社に相談するとよいでしょう。
そして、補償の対象になったとしても、気をつけたいのが等級への影響です。
台風や洪水による水没で車両保険を使った場合、翌年の等級は1つ下がります。等級が下がると保険料の割引率も下がるため、修理費用と翌年以降の保険料の負担を見比べたうえで、保険を使うかどうかを判断することになります。
なお、被害に遭ったあとに写真を撮れそうであれば、撮っておくと手続きの助けになります。
水に浸かったクルマは、パネルに水位の痕跡が残ります。損害調査では、水がどこまで上がってきたかを手がかりに、おおよその損害の見当をつけるやり方もあります。
撮り方のポイントは、「寄り」と「引き」の両方を押さえること、そしてクルマの周囲4方向から撮っておくことです。加えて、ナンバープレートが写った1枚を残しておくと、契約しているクルマと事故車が同じであることの証明になります。
車内の様子も撮れるに越したことはありませんが、ドアを開けたことで損害が広がる可能性もあります。無理に開けず、保険会社に相談してから判断するとよいでしょう。
豪雨は予測が難しく、冠水路も見た目では水位がわからないため、危険性を判断できません。まずは冠水しやすい場所を避けること、遭遇しても安易に進入せず迂回することが、クルマを守るうえでもっとも確実な対策になります。
そのうえで、自分の契約している車両保険がどちらのタイプなのか、水害が補償対象に含まれているのかを、念のため確認しておきましょう。
万が一冠水の被害に遭った場合も、自己判断でエンジンをかけたり修理・洗浄を進めたりせず、保険会社や整備工場に相談することが大切です。


Writer: スライカズヤ
損害保険会社で10年間、示談担当者として勤務し、損害査定、自動車修理の協定業務なども担当。初級技術アジャスター、3級ファイナンシャル・プランニング技能士、損害保険事業総合研究所 本科講座修了。現在は自動車・保険分野を中心にライターとして活動中。